
بمناسبة مرور أربعين عامًا على ظهور مؤشر البغ ماك
هل يمكن للوجبات السريعة أن تخبرنا عن القينة الحقيقية للعملات العالمية
الدكتور مهند طالب الحمدي
أستاذ الاقتصاد والعلوم السياسية، جامعة ولاية كنساس، الولايات المتحدة الأمريكية
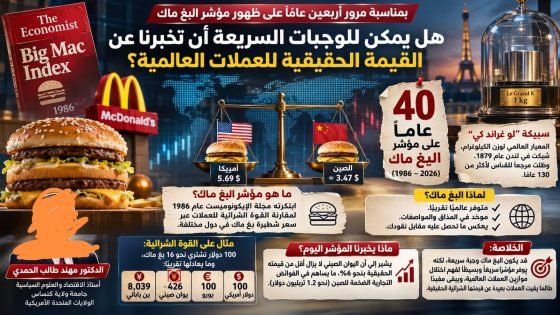
في قبوٍ قرب باريس، داخل ثلاث أغطيةٍ زجاجية، ترقدُ أسطوانةٌ صغيرة من سبيكة البلاتين، سُبكت في لندن عام 1879. تُعرف السبيكة باسم “لو غراند كي”، وقد مثّلت لفترةٍ طويلة المعيار المعتمد لقياس وزن الكيلوغرام. لكن لا يوجد معيارٌ عالمي لقياس القيمة النقدية أو القوة الشرائية للعملات. لكن مجلة الإيكونوميست البريطانية ابتكرت معيارًا لذلك. يزنُ هذا المعيار 240 غرامًا ويُقدمُ عادةً في صندوقٍ من الورق المقوى، ويمكنك شراؤه من محلٍ يحمل شعار مطعم ماكدونالدز الشهير بعلامة حرف أم الإنجليزي باللون الذهبي. هذا المعيار هو مؤشر “البغ ماك” والنسخة المقابلة لمعيار “لو غراند كي”.
بلغ عمر مؤشر “البغ ماك” الذي ابتكرته مجلة الإيكونوميست في لندن عام 1986 أربعين عامًا في شهر أيلول (سبتمبر) الماضي. ما بدأ كتجربةٍ فكرية طريفة، تحوّل إلى ظاهرةٍ مستقلة. لقد أمتع القراء، وأثار فضول تجار العملات، وأزعج البنوك المركزية. كما اجتذب نُقادًا يرون أن الوجبات السريعة لا علاقة لها بالاقتصاد العالمي. وُلدت هذه الظاهرة في عصرٍ ازدهرت فيه الدبلوماسية النقدية، حين انتاب صانعي السياسات قلقٌ بالغٌ من اختلال موازين أهم عملات العالم، مما كان يُنذرُ بكارثةٍ مالية أو بسياساتٍ تجاريةٍ حمائية. وبعد أربعين عامًا، تعودُ النقاشات المحتدمة من جديد، وهذه المرة حول الدولار واليوان والين. في عالمٍ يعجّ باضطرابات العملات والجدل، يبقى مؤشر البغ ماك المُبسط لأسعار الصرف ذا قيمةٍ لا تُضاهى.
قد يبدو اختيار الوجبات السريعة كمعيارٍ للقيمة أمرًا غريبًا، لكنّ البغ ماك يتمتّعُ بمزايا فريدة. يمكنك شراؤه من أي مكانٍ تقريبًا، ومذاقه متقاربٌ في كل مكان. وتُعايرُ مطاعم ماكدونالدز مظهره وقوامه ونكهته ورائحته بدقةٍ متناهية، تمامًا كما فعل العلماء مع تلك الأسطوانة التي تزنُ كيلوغرامًا واحدًا في باريس. أينما اشتريت بغ ماك، فأنت تشتري الشيء نفسه تقريبًا.
هذا ما يجعلهُ مقياسًا جيدًا للقيمة التي تحصل عليها مقابل نقودك. في أمريكا، يُمكنك شراء حوالي 16 بغ ماك مقابل 100 دولار. هذا يعادلُ تقريبًا القوة الشرائية نفسها لشطيرة بغ ماك مقابل 100 يورو، أو 426 يوان صيني، أو 8,039 ين ياباني. مع ذلك، فإن 100 دولار أمريكي تشتري في الواقع حوالي 87 يورو في أسواق الصرف الأجنبي، أو 677 يوانًا صينيًا، أو أكثر من 16,000 ين ياباني، مما يُظهر مدى ابتعاد العملات العالمية عن قوتها الشرائية الحقيقية.
لا يُرضي هذا المؤشر الجميع. يرى البعض أنه ضيقُ النطاق للغاية، فماذا يمكنُ لمُنتجٍ واحد أن يُخبرنا عن اقتصادٍ بأكمله؟ بينما يرى آخرون أنه واسعُ النطاق للغاية، فبحسب بعض التقديرات، تُشكلُ المُدخلات التي يصعب تداولها عبر الحدود، مثل العمالة ومساحات البيع بالتجزئة، أكثرُ من نصف تكلفة شطيرة بغ ماك. يُشككُ البعض في قيمته التنبؤية لأسعار الصرف، ويُشككُ آخرون في قيمته الوصفية كمؤشرٍ على القيمة الحقيقية للعملة، بينما يُشككُ فريقٌ ثالث في قيمته التوجيهية كدليلٍ على مستوى أسعار الصرف. والبعضُ الآخر ببساطة يكره استخدام التورية.
لتقييم قوة العملات، من الأفضل بالطبع مقارنة أسعار آلاف المنتجات بدلاً من مُنتجٍ واحد فقط. لكن مقاييس القوة الشرائية المُعقدة التي تجمعها منظمات مثل البنك الدولي وصندوق النقد الدولي لا تخلو من العيوب. فهذه الأرقام العالمية لا تظهر إلا مرةً كُلّ ثلاث سنوات، وبفارقٍ زمني طويل. على سبيل المثال، لم تصدر أرقام عام 2021 إلا في عام 2024. ويُعدّ تجميعها من أكبر التحديات الإحصائية في العالم. كما يصعب التحقق منها وفهمها. أما مؤشر البغ ماك فهو أسرع وأحدث وأسهل في الفهم. ومع ذلك، تتوافق نتائج استخدامه بشكلٍ معقول مع نتائج المؤسسات الدولية الكبرى. فمن بين أربعٍ وخمسين اقتصادًا تظهرُ في كُلّ من مؤشر البغ ماك وقاعدة بيانات البنك الدولي، صُنّفت سبعُ اقتصاداتٍ فقط على أنها رخيصة في أحدهما وغالية في الآخر.
ويرجعُ ذلك إلى أن البغ ماك، على الرغم من كونه مُنتجًا واحدًا، يحتوي على أكثر من ستين مكونًا مختلفًا، من اللحم البقري إلى الصمغ الذي يُبقي الصندوق الورقي صامدًا. كما أنه يعتمدُ على أسواق العمل والعقارات أينما يُصنع ويُقدّم. ومن المُسلّم به أن سجل مؤشر البغ ماك في التنبؤ متفاوت. لكنّه أظهر، على سبيل المثال، أن اليورو كان مُبالغًا في قيمته عند ظهوره عام 1999.
ماذا نستنتجُ من المؤشر الذي يُشير الآن مُجددًا إلى اختلال توازن اليورو واليوان والين؟ في وقتٍ سابقٍ من هذا العام، أشار صندوق النقد الدولي إلى أن العملة الصينية أضعف بنسبة 16٪ مما تُشيرُ إليه المؤشرات الاقتصادية الأساسية. وقد ساعدت هذه الميزة التنافسية الصين على تحقيق فوائض تجارية هائلة في السلع، بلغت نحو 1.2 تريليون دولار العام الماضي. ووصف الرئيس الفرنسي إيمانويل ماكرون هذه الاختلالات بأنها “لا تُطاق” وتهديدًا وجوديًا للصناعة الأوروبية، مُهددًا باتخاذ إجراءاتٍ صارمة إذا لم تُذعن الصين للمطالب الأوروبية.
لطالما كان الرئيس الأمريكي دونالد ترامب من أشد منتقدي العملات الآسيوية الرخيصة في العالم. في شهر كانون الثاني (يناير) الماضي، وصف كيف كان “يُحارب بشراسة” الصين واليابان، اللتين “لطالما أرادتا… خفض قيمة عملتيهما”. وقد خفت حدة هذا الكلام من قِبل البيت الأبيض مؤخرًا. لكنّ تجار العملات يتداولون بين الحين والآخر شائعاتٍ عن اتفاقية بلازا جديدة، وهي اتفاقيةٌ تمت في ثمانينيات القرن الماضي لخفض قيمة الدولار، على الرغم من استبعاد إمكانية نجاح مثل هذه الاتفاقية اليوم.
يُمكنُ لمؤشر البغ ماك أن يلعب دورًا في هذا النقاش المُحتدم. فهو يُبيّنُ بوضوح أن انخفاض سعر الصرف الحقيقي يعني أن سعر البرغر بالدولار أقل من سعره في أمريكا. ويتزامنُ هذا الخلل مع انخفاض الاستهلاك المحلي في الصين وعجز الموازنة الأمريكية الهائل، وما يترتبُ على ذلك من تدفقاتٍ رأسمالية ضرورية لدعمهما. ولتحسين وضع اليوان في مؤشر البغ ماك، هناك مساران ممكنان: إما أن ترتفع قيمة العملة، أو أن ترتفع أسعار بغ ماك في الصين بوتيرةٍ أسرع من ارتفاعها في أمريكا.
قد يُؤدي الارتفاع الحاد في قيمة اليوان الصيني إلى تقويض نمو البلاد وتفاقم ميولها الانكماشية. قد يُساهمُ ذلك في إعادة التوازن للتجارة العالمية، ولكنه سيكون بمثابة تباطؤ للاقتصاد الصيني. من الأفضل لصناع السياسات في الصين تحفيز الاقتصاد لرفع الأجور والأسعار بوتيرةٍ أسرع. سيؤدي ذلك إلى تقليل نسبة انخفاض قيمة اليوان، حتى لو ظل سعر صرفه ثابتًا اسميًا. ويصفُ الاقتصاديون ذلك بأنه ارتفاعٌ في سعر الصرف “الحقيقي” المُعدل وفقًا للأسعار.
البغ ماك مقابل البغ ماكرون
على بُعد حوالي عشرة كيلومترات من قصر الإليزيه، لا تزال سبيكة لو غراند كي موجودة في خزانتها. وقد أُحيلت إلى التقاعد عام 2019 بعد 130 عامًا من الخدمة. إذا ما تقاربت العملات يومًا ما مع قوتها الشرائية، فقد يُصبح مؤشر البغ ماك غير ذي جدوى. ولكن طالما بقيت العملات غير مرتبطة بقوتها الشرائية، وظل مؤشر البغ ماك ثابتًا، فسيظلُ يؤدي غرضًا مُفيدًا، مهما بدا ذلك غير مُستساغٍ لمنتقديه.